
Chapter 7 vs Capítulo 13 · Comparación Clara · Consulta Gratis en Español
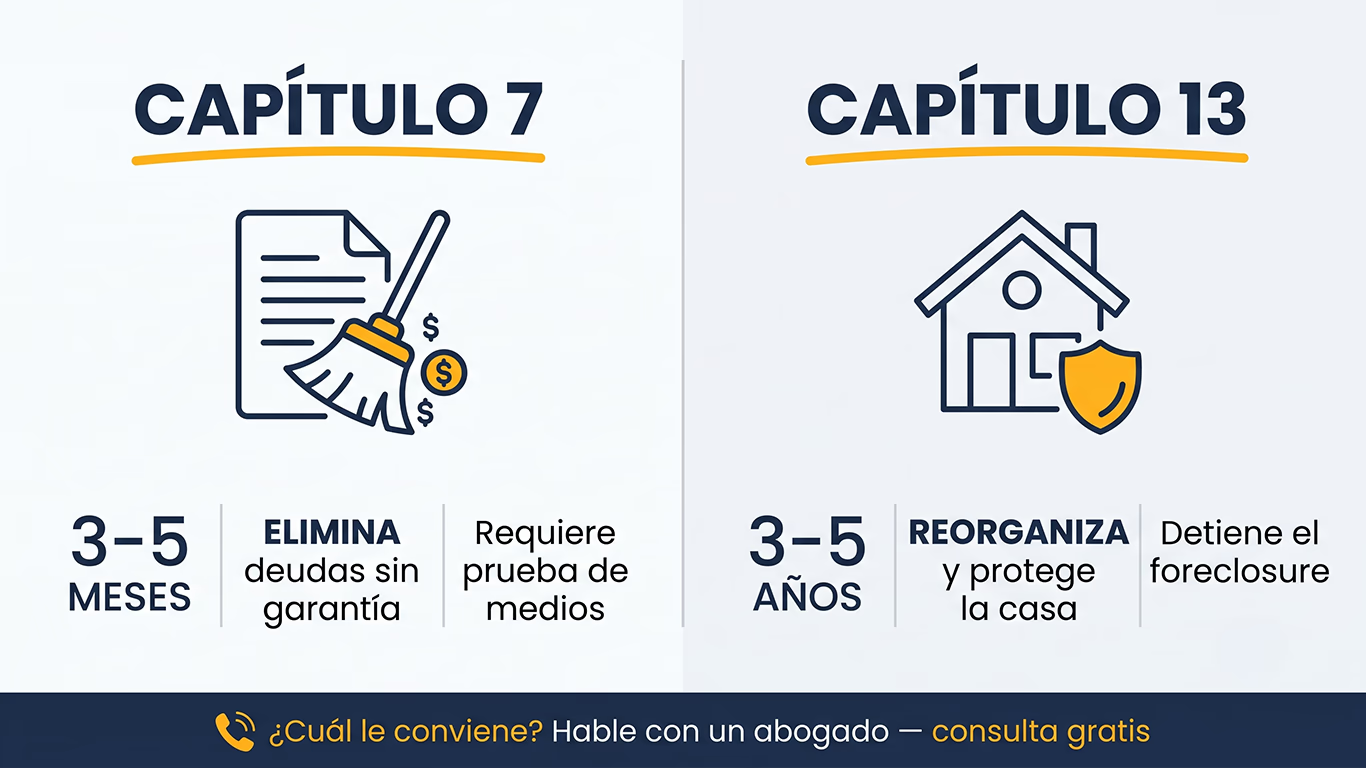
La diferencia en una frase: el Chapter 7 (Capítulo 7) elimina la mayoría de sus deudas en 3 a 5 meses, mientras que el Capítulo 13 (Chapter 13) reorganiza las deudas en un plan de 3 a 5 años — y es la herramienta para salvar una casa del foreclosure. Cuál le conviene depende de tres preguntas: su ingreso, su casa y sus bienes.
¿Quiere el panorama completo de cada uno antes de comparar? Lea nuestra guía del Capítulo 7 o la del Capítulo 13.
La Comparación Lado a Lado
| Chapter 7 | Capítulo 13 | |
|---|---|---|
| Qué hace | Elimina deudas sin garantía | Reorganiza todo en un plan de pagos |
| Duración | 3–5 meses | 3–5 años |
| ¿Salva la casa del foreclosure? | La protege temporalmente | Sí — detiene el foreclosure y pone los atrasos al día |
| Requisito de ingreso | Debe pasar la prueba de medios (means test) | Sin prueba de medios; requiere ingreso estable |
| El carro | Se conserva por exención, reafirmación o redención 722 | Se conserva; a veces se paga solo el valor real (cramdown) |
| Costo total | Menor | Mayor (plan más largo) |
| Ideal para | Eliminar tarjetas, préstamos y cuentas médicas rápido | Salvar la casa, ingresos altos, proteger bienes |
Tres Preguntas Deciden su Capítulo
1. ¿Pasa la prueba de medios?
Si su ingreso familiar está bajo la media de Florida, el Chapter 7 está disponible.
2. ¿Está atrasado con la casa?
Si hay foreclosure en el horizonte, el Capítulo 13 es casi siempre la respuesta — es el único que obliga al banco a aceptar un plan para ponerse al día.
3. ¿Tiene bienes por encima de las exenciones?
El Capítulo 13 los protege pagando su valor en el plan; el Chapter 7 podría exponerlos.
Ejemplos de la Vida Real (Florida Central)
María, Kissimmee: $32,000 en tarjetas, renta un apartamento, ingreso bajo la media → Chapter 7: deudas eliminadas en 4 meses.
Los Rodríguez, Poinciana: 6 meses atrasados con la hipoteca, foreclosure iniciado, buenos ingresos → Capítulo 13: venta detenida, atrasos repartidos en 5 años, casa salvada.
Carlos, Orlando, dueño de una troca de trabajo con deuda mayor al valor → Chapter 7 + redención 722: deudas fuera y el carro por su valor real.
Ejemplos ilustrativos con fines educativos, no casos reales de clientes.
Preguntas Frecuentes
¿Cuál es la diferencia principal entre el Capítulo 7 y el 13?
+
El 7 elimina deudas en meses; el 13 las reorganiza en un plan de años y salva la casa del foreclosure.
¿Cuál daña menos el crédito?
+
Ambos aparecen en el reporte, pero la recuperación suele empezar de inmediato al eliminar la deuda — muchos clientes reconstruyen su crédito en 1 a 2 años.
¿Puedo cambiar de capítulo después?
+
En muchos casos sí, si su situación cambia durante el proceso. Lo evaluamos con usted si llega a surgir.
¿Y si no califico para ninguno?
+
También se lo diremos con franqueza — a veces la mejor respuesta es esperar un poco o negociar directamente con los acreedores primero.
Abogado Juan Carlos Burgos
Miembro Activo de la Barra de Abogados de Florida (The Florida Bar No. 84056)
Atención Plena en: Inglés · Español · Portugués
Este artículo tiene un fin exclusivamente informativo y educativo. No constituye asesoría legal ni sustituye una consulta formal. Cada situación financiera es única. Juan Burgos Law es una agencia de alivio de deuda conforme a la ley federal.
Deje de Adivinar — Haga la Cuenta con Nosotros
Traiga sus números a la consulta gratis y salga sabiendo su capítulo, su costo y su fecha de nuevo comienzo.